Nájmy letia hore, hypotéky sú nedosiahnuteľné. Ako mladí Slováci bojujú o vlastné bývanie?
Mať vlastné bývanie je v dnešnej dobe téma, ktorá zaujíma najmä mladých ľudí. Zmeny na finančnom trhu, rast cien nehnuteľností a úrokových sadzieb zmenili pravidlá hry. Pred pár rokmi stačilo prísť do banky, vypýtať si úrok pod jedno percento a človek odchádzal s kľúčmi od nového bytu. Dnes nájom hltá polovicu výplaty a pri pohľade na hypotekárnu kalkulačku mnohým zamrzne úsmev.
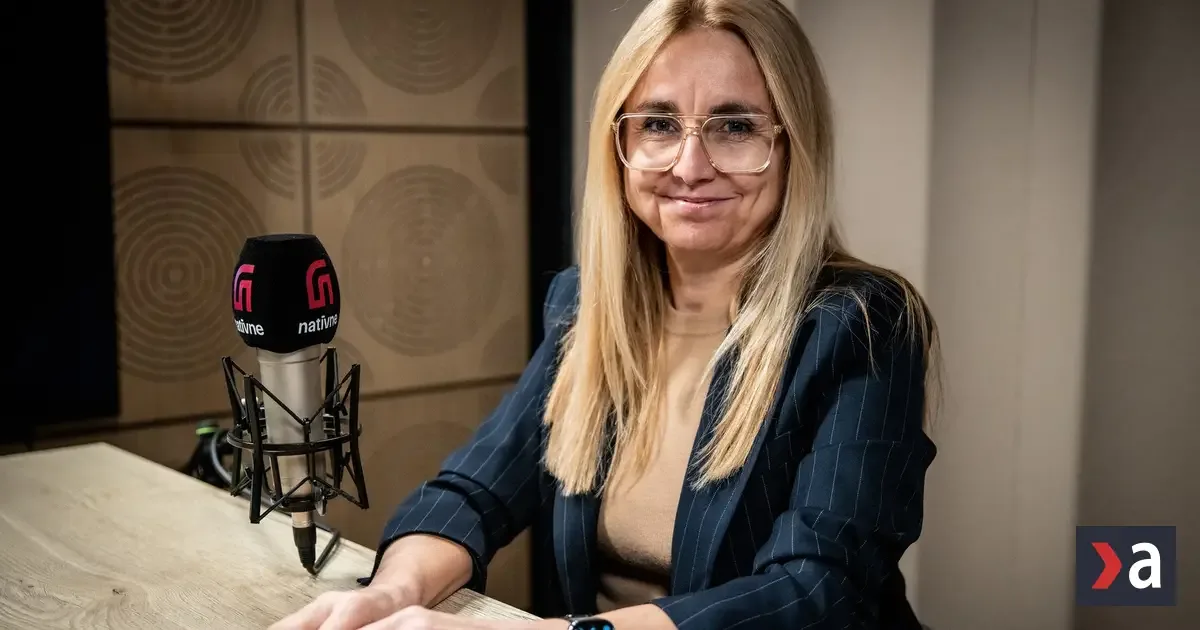
O aktuálnej situácii na trhu s bývaním a možnostiach financovania pre mladých ľudí hovorila Angelika Farkašová, vedúca oddelenia Úvery vo VÚB banke.
Sme hypotekárny národ, záujem o vlastné bývanie pretrváva
Slovensko patrí medzi krajiny, kde je vlastníctvo nehnuteľnosti veľmi silnou preferenciou. Záujem o hypotéky stále pretrváva, lebo ľudia chcú bývať vo vlastnom. Podľa Farkašovej je však záujem racionálnejší a citlivejší na dostupnosť bývania. Mladí ľudia si viac prepočítavajú, či si môžu hypotéku bezpečne dovoliť, zvažujú alternatívy a porovnávajú si ich, pretože ceny nehnuteľností a splátky hypoték sú v súčasnosti veľmi citlivou témou.
Profil mladého žiadateľa o prvú hypotéku
Pri prvej hypotéke vidíme najčastejšie mladé páry. Sú to mladí partneri, ktorí majú jasnú predstavu o svojom bývaní, dostatočný príjem a už aj nasporené vstupné peniaze potrebné k získaniu nehnuteľnosti. Pri dvoch príjmoch je možnosť získať hypotéku oveľa vyššia, ako keď je človek sám. Aj jednoosobový žiadateľ môže získať hypotéku, ale je to skôr v lokalitách, kde sú ceny nehnuteľností nižšie alebo majú ľudia veľmi dobrý príjem a nasporené vlastné peniaze.
Bez pomoci rodiny sa to vo väčších mestách nezaobíde
V súčasnosti si mladí ľudia môžu dovoliť bývanie aj bez pomoci rodiny, ale je to v lokalitách, kde ceny nehnuteľností nerástli príliš vysoko, alebo sa bavíme o starších či menších bytoch. Vo väčších mestách alebo tam, kde sú ceny nehnuteľností naozaj vysoké, je pomoc rodiny nevyhnutná a potrebná. Rodina pomáha jednak vstupným kapitálom, alebo sú rodičia spoludlžníci v úverovom vzťahu, prípadne ručia nehnuteľnosťou.
Čo sa týka spoludlžníctva, rodičia vstupujú v takom prípade, ak mladí nemajú dostatočný príjem. Ak nestačí, rodičia vstúpia do úverového vzťahu, tým pádom banka môže prepočítavať obidva príjmy a potom tú hypotéku môžu mladí získať aj vo vysnívanej lokalite, ktorú preferujú.
Spoludlžníctvo rodičov však nie je vhodné ako riešenie na celú dobu splácania hypotéky. Jednoznačne je to prechodné riešenie. Akonáhle majú mladí ľudia vyšší príjem, alebo ak je niekto sám a vstúpi do vzťahu s partnerom či partnerkou, tak v takom prípade je na mieste rodičov vyňať zo spoludlžníctva. Banka najskôr musí preskúmať, či je človek schopný sám, respektíve s novým partnerom alebo partnerkou, splácať hypotéku, a až vtedy, ak je to z pohľadu splácania bezpečné, takéto vyňatie rodičov zrealizuje.
Ako postupovať pri žiadosti o prvú hypotéku
Predtým, ako človek ide riešiť hypotéku, by si mal sadnúť k číslam a dať si dokopy, aký má mesačný príjem, či má vlastné úspory, či má vybratú nehnuteľnosť, ktorú by chcel kúpiť, a aké výdavky má vo svojej domácnosti. V súčasnosti existuje plno hypotekárnych a iných kalkulačiek, ktoré môžu pomôcť každému, aby vedel, aké má financie a čo si vlastne vie dovoliť.
Odporúča sa obrátiť buď na hypotekárneho špecialistu, alebo odborníka v banke, ktorý človeka prevedie celou touto cestou – nielen podaním žiadosti o hypotéku, ale potom aj čerpaním, ako aj situáciami, ktoré sa môžu stať pri splácaní hypotéky. Všetky podklady, ktoré bude človek k hypotéke potrebovať a čo všetko bude od neho banka žiadať, prejde odborník a je dobré to odovzdať do jeho rúk.
Pravidlo 80 na 20 a pripravovaná novinka pre mladých do 35 rokov
Vo všeobecnosti stále platí pravidlo, že 80 % z hodnoty nehnuteľnosti vie banka prefinancovať a zvyšných 20 % si mladí ľudia riešia z vlastných úspor alebo pomocou rodičov. V prípade nehnuteľností v lokalitách, kde sú ceny vysoké, tých 20 % často býva bariérou, aby si človek vedel nehnuteľnosť kúpiť.
V tomto smere sa pripravuje úprava legislatívy, ktorá ešte lepšie umožní mladým ľuďom do 35 rokov s prvým bývaním získať hypotéku s prefinancovaním až do 90 % z hodnoty nehnuteľnosti. Nie je to automatické pre všetkých, závisí to od celkovej situácie klienta a typu nehnuteľnosti, ale šanca získať úver až do 90 % LTV bude pomerne vysoká.
Zmení sa prístup k tomu, ako mladých do 35 rokov môžeme posudzovať. Ak pôjde o prvé bývanie, šanca získať 90-percentnú hodnotu nehnuteľnosti prostredníctvom úveru bude oveľa vyššia. Pre banku to znamená, že prídu nové pravidlá, ktoré budú hovoriť, že tieto úvery nebude musieť zahŕňať do takzvaných výnimiek z LTV pravidiel, a tým pádom sa viac otvára priestor na financovanie nehnuteľností prostredníctvom hypotéky až do 90 % LTV.
Viac si môžete vypočuť v podcaste, ktorý vznikol v spolupráci s VÚB bankou.